Українська соя підкорює Європу: світовий ринок, врожайність та перспективи
Останніми роками для багатьох несподівано соя стала справжнім бенефіціаром трансформацій в українському агросекторі. Зростання цін на енергоносії та азотні добрива, подорожчання сушіння зерна та блокування традиційних морських шляхів змусили аграріїв шукати культуру-рятівника. Нею виявилася саме соя, забезпечивши Україні статус лідера у Європі за обсягами виробництва.
1. Світовий ринок сої: гегемонія Америки та зміна глобального попиту
Якщо соняшник — це традиційна культура Чорноморського басейну, то ринок сої історично належить Американському континенту. Понад 79% усього світового валу виробляють країни Північної та Південної Америки, тоді як на решту світу припадає лише близько 21%.
Загальний світовий збір сої перевищує 430–440 млн тонн на рік (поступаючись лише кукурудзі та пшениці), а ринкові стратегії ключових гравців зараз докорінно змінюються:
Бразилія — беззаперечний світовий лідер (понад 172,5 млн т). Завдяки низькій собівартості вона активно витісняє конкурентів із китайського ринку. Проте на європейському напрямку Бразилія стикається з жорсткими обмеженнями через масове вирубування тропічних лісів Амазонії під нові посівні площі.
США — друге місце у світі (~120 млн т). Через геополітичне протистояння з Китаєм та скорочення зовнішнього збуту Штати цілеспрямовано скорочують чистий експорт бобів, віддаючи перевагу внутрішній переробці на соєву олію та виробництво біопалива/біодизеля (зокрема HVO).
Аргентина — третій гравець (понад 51 млн т). Країна володіє потужною мережею олійно-екстракційних заводів (ОЕЗ) і виступає провідним світовим експортером продуктів із доданою вартістю — соєвого шроту та олії, а не сировини.
Важливий глобальний тренд: основа світового попиту на сою стрімко змістилася з виключно кормового сектору (тваринництва) на глибоку переробку для відновлюваного палива (біодизеля). Сьогодні на ринку точиться пряма конкуренція між паливним і продовольчим секторами.
У цьому глобальному масштабі Україна посідає 8-ме місце у світі, контролюючи менше 2% валового виробництва. Проте для європейського простору ми є абсолютним гігантом: зібравши 7,2 млн тонн (за даними USDA), Україна стала №1 у Європі, залишивши позаду не лише державу-агресора (7,1 млн т), а й увесь Європейський Союз разом узятий (менше 3 млн т).
2. Врожайність сої: потенціал України проти світових гігантів
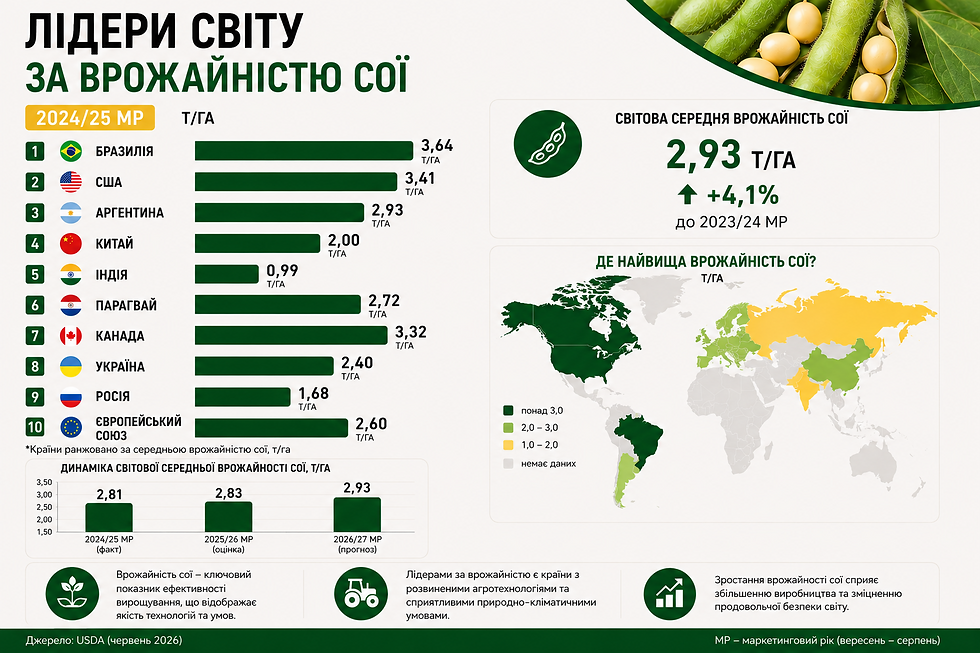
Середньосвітовий показник продуктивності становить 2,93 т/га. Країни американського континенту стабільно демонструють вищу продуктивність, випереджаючи середні світові цифри на 15–20%:
Бразилія: ~3,65 т/га
США: ~3,40 т/га
Канада: ~3,32 т/га
Аргентина: ~2,93 т/га
Європейський Союз: ~2,60 т/га
Україна: тримається в середині з показником 2,40 т/га (з перспективою росту до 2,50 т/га у найближчі сезони);
росія: демонструє один із найгірших показників продуктивності (1,7 т/га) і тримається у світовому топі виключно за рахунок екстенсивного фактора — площ.
Чому врожайність сої в Україні поки що відстає від американської?
Соя значно менш вибаглива до внесення азотних добрив та структури ґрунту, ніж кукурудза. Тому в умовах дефіциту обігових коштів українські аграрії часто засівали нею бідніші, піщані або залишкові ґрунти, резервуючи преміальні чорноземи під вибагливіші культури. Для інвестора це чіткий сигнал: показник у 2,4–2,5 т/га має значний потенціал подальшого зростання завдяки сучасним технологіям живлення та якісній сівозміні.
3. Ринок сої в Україні: регіональні лідери та переробний прорив
За останні три роки посівні площі під соєю в Україні пережили колосальний стрибок майже на 70% — із 1,5 млн га у 2022 році до рекордних 3,0 млн га у 2024/25 маркетинговому році. У сезоні 2025/2026 рр. відбулася закономірна ринкова стабілізація: площі скоригувалися до 2,25 млн га, а очікуваний валовий збір складе близько 5,6 млн тонн.
Чому соя витіснила інші культури?
Економіка витрат: на відміну від кукурудзи, соя потребує мінімум удвічі менше витрат на дорогі імпортні добрива та не вимагає високовитратного процесу штучного сушіння зерна на елеваторах.
Логістична премія: соя дорожча за тонну, тому витрати на авто- та залізничну логістику до західних кордонів мають значно меншу частку в її собівартості.
Регіональний зріз: рух на Захід
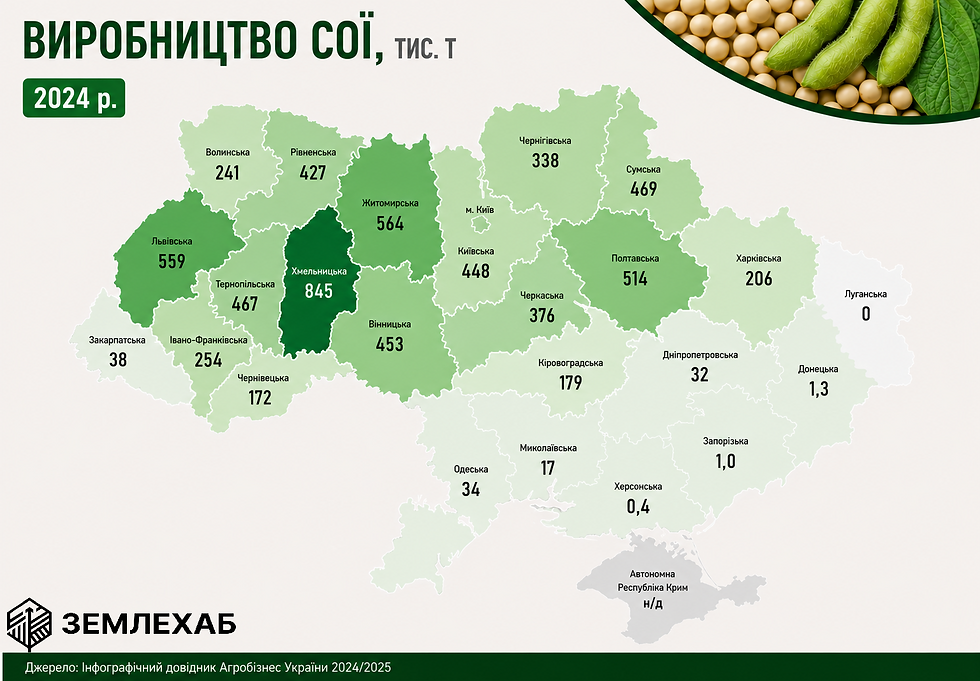
Історичним ядром вирощування сої залишаються Хмельницька, Полтавська та Житомирська області.
Водночас усе виразніше простежується стратегічний тренд розширення посівних площ на захід України (Львівська, Тернопільська, Рівненська області). В умовах глобальних кліматичних змін вологіший західний клімат мінімізує ризики посухи, які є критичними для південних та східних регіонів.
Рекорд внутрішньої переробки
Введення 10%-го експортного мита восени 2025 року кардинально переформатувало галузь. Якщо раніше трейдерам було вигідніше експортувати сировину «з коліс», то мито переорієнтувало потік бобів на вітчизняні ОЕЗ.
Як наслідок, переробка сої в Україні сягнула історичного рекорду — 2,8 млн тонн, а українські шрот та соєва олія посилили присутність на європейському ринку. Це стимулювало створення доданої вартості всередині країни, хоча й змусило агровиробників рахуватися з ціновою політикою внутрішніх переробників.
4. Битва за ринок ЄС: три козирі української сої
Понад 60% українського експорту спрямовується до країн ЄС (ключові імпортери — Нідерланди, Італія, Німеччина), решта обсягів надходить до Туреччини та Єгипту.
На ринку Євросоюзу Україна веде пряму конкурентну боротьбу проти експортних гігантів — США та Бразилії. Попри незрівнянно менші масштаби, Україна володіє трьома вирішальними перевагами:
1. Статус Non-GMO (без ГМО):
Для харчової промисловості Євросоюзу відсутність ГМО є принциповою та законодавчо контрольованою вимогою. Соя зі США та Латинської Америки майже повністю є генномодифікованою. Оскільки в Україні вирощування ГМО законодавчо обмежене, вітчизняна продукція постачається за преміальними цінами безпосередньо європейським харчовим концернам. Варто також враховувати, що в Україні значна частка сої де-факто є ГМО, але де-юре не має цього підтвердження…
2. Відповідність екологічному регламенту EUDR:
З кінця 2025 року в ЄС набрав чинності регламент проти знеліснення (European Deforestation Regulation). Відтепер імпортер зобов'язаний документально довести, що соя не вирощувалася на ділянках, де після 2020 року було вирубано ліси. Для Бразилії, де посіви масово просуваються в амазонську сельву, це серйозний торговельний бар'єр. Україна з прозорою системою Державного земельного кадастру та відсутністю вирубки лісів під ріллю практично ідеально проходить комплаєнс EUDR.
3. Логістичне плече:
Прямий залізничний та автомобільний доступ до європейських переробників дає змогу доставляти партії за лічені дні, позбавляючи покупців ризиків морського фрахту та затримок у портах.
Висновок
Соя довела, що здатна бути фундаментальною культурою в структурі аграрної економіки України. Її менша залежність від енергоносіїв і добрив у поєднанні з екологічними перевагами відкриває стабільний довгостроковий ринок збуту в Європі.
Для інвесторів у сільськогосподарську землю цей тренд окреслює найнадійніші інвестиційні осередки: Хмельниччина, Полтавщина, Вінниччина, Житомирщина, а також західні області (Львівщина, Тернопільщина, Рівненщина). Орендарі, які працюють на цих землях і мають у сівозміні маржинальну сою, генерують стабільний фінансовий потік і здатні регулярно підвищувати орендну плату власникам «паїв».
Аналітика ринку землі та актуальні інвестиційні пропозиції:
Ще більше прикладних оглядів, економічних розрахунків та підібраних земельних ділянок із перевіреною окупністю читайте в нашому Telegram-каналі «ЗЕМЛЕХАБ».
Олег Простибоженко, адвокат, кандидат юридичних наук, автор YouTube-каналу «ЗЕМЛЕХАБ»